



W 2025 roku Helpfind przeanalizował 23 tys. kosztorysów, które wcześniej przeszły formalną i prawną selekcję. Wynik tej analizy jest jednoznaczny: aż 21 tys. wycen zakwestionowano jako zaniżone.
Oznacza to, że problem zbyt niskiego odszkodowania pojawił się w ponad 90% badanych przypadków.
Tym samym w zdecydowanej większości spraw kwota zaproponowana przez ubezpieczyciela nie wystarczała na pokrycie rzeczywistych kosztów naprawy samochodu. Wśród spraw zakwalifikowanych do dalszych działań - było ich ponad 16 tys. - średnia kwota zaniżenia wyniosła około 3150 zł. To jednak tylko wartość uśredniona, bo w wielu konkretnych przypadkach różnice były wielokrotnie wyższe.
Jak zaznacza Alicja Tomalak z Helpfind:
- Średnia kwota zaniżenia to jedno, ale najbardziej wymowne są konkretne przykłady. W przypadku Audi Q7 z tytułu szkody częściowej z OC, ubezpieczyciel przyjął w kosztorysie reflektor wyceniony na 7 578 zł, podczas gdy cena oryginalnej części wynosiła 16 405 zł netto. Suma wszystkich zaniżeń w tej sprawie sięgnęła 40 680 zł.
Materiały prasowe
Poważne kontrowersje budzą również szkody całkowite. W jednym z analizowanych przypadków dotyczących Audi objętego polisą AC, towarzystwo ubezpieczeniowe całkowicie zignorowało zapis o wykupionej stałej sumie ubezpieczenia - zaniżając wartość pojazdu aż o 76 730 zł. To przykład, który pokazuje dobitnie, że nawet dodatkowo opłacone warianty w polisie nie zawsze są respektowane.
Mechanizmy zaniżania odszkodowań
Mechanizm zaniżania wycen jest powtarzalny i niezależny od marki pojazdu czy rodzaju szkody. Najczęściej stosowane praktyki to:
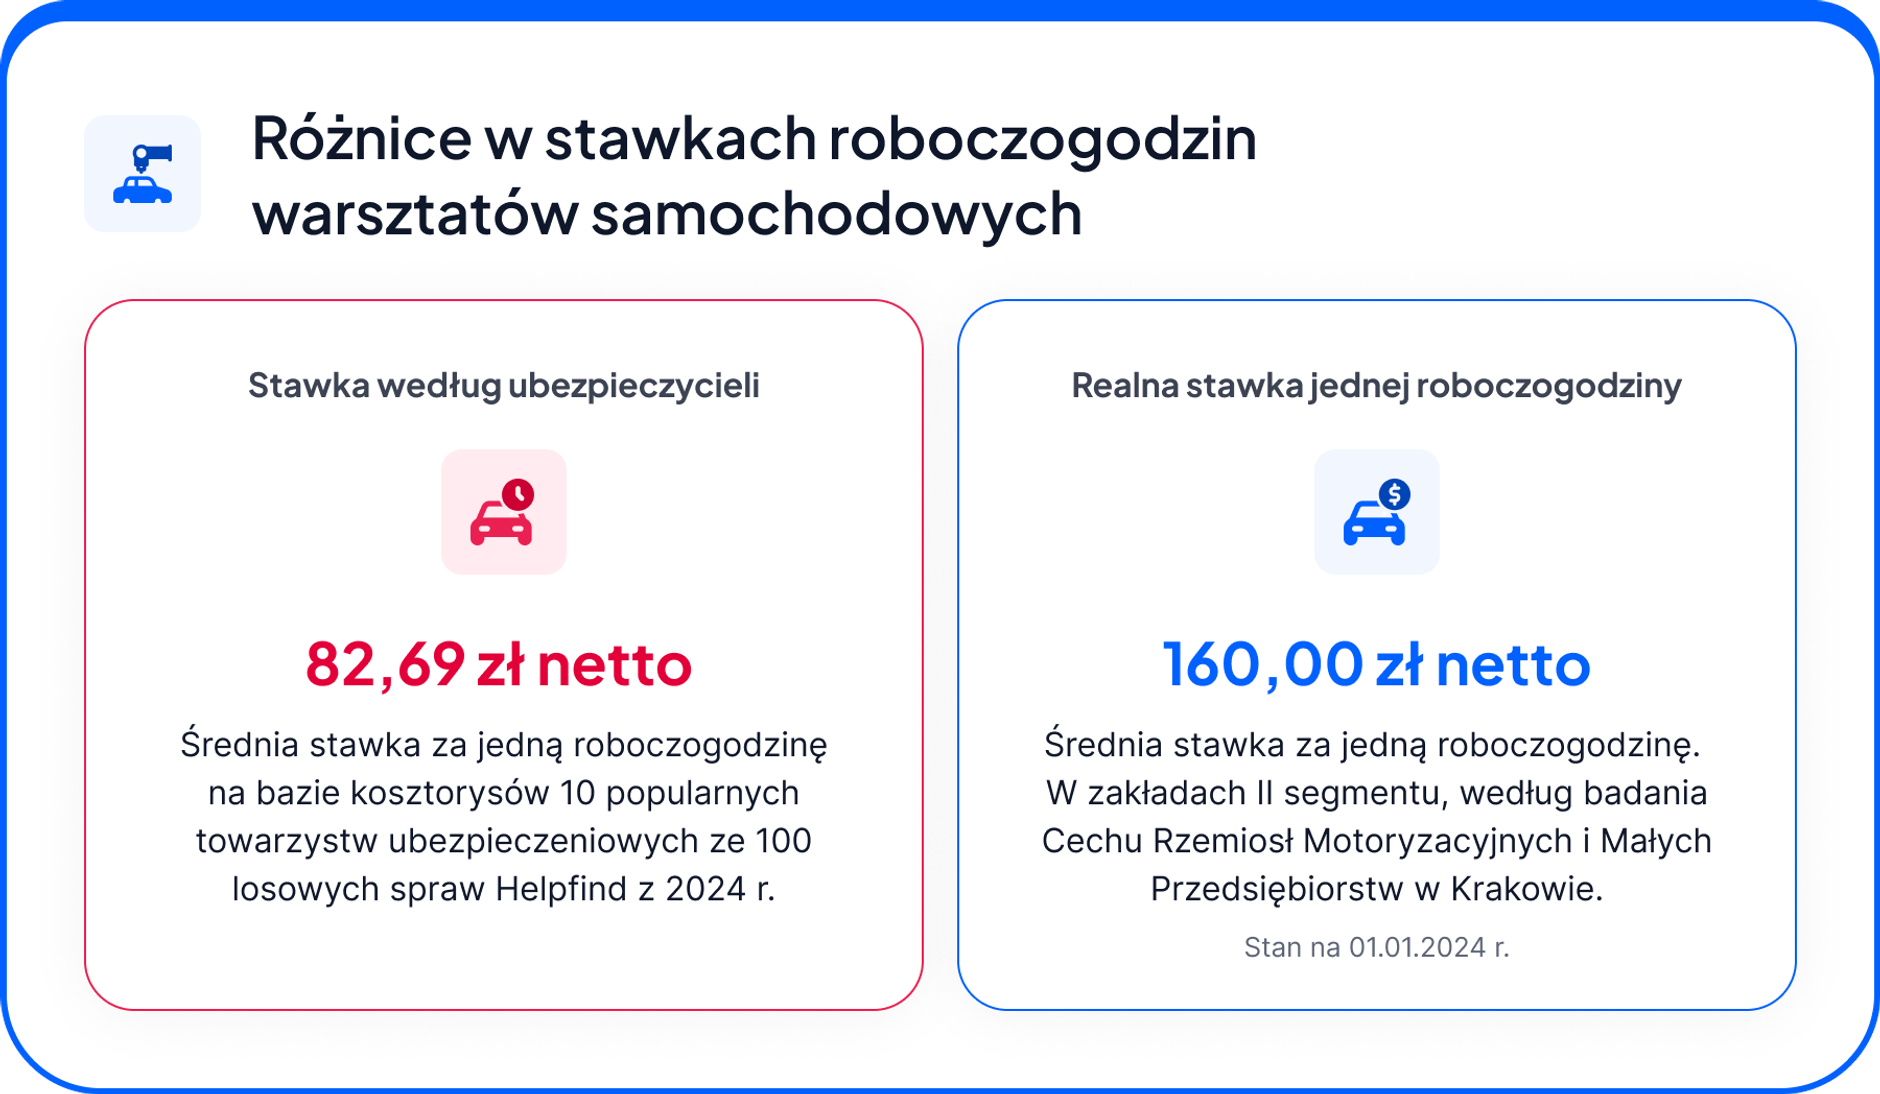
- zaniżone stawki roboczogodzin - wyliczane według cen warsztatów partnerskich, które nie odpowiadają realiom rynkowym. W wielu przypadkach ubezpieczyciele posługują się stawkami rzędu 80 zł za godzinę, co jest 2-krotnie niższe od stawek w warsztatach niezależnych.
- ukryte rabaty - np. na materiały lakiernicze. Towarzystwa ubezpieczeniowe często wpisują w kosztorysy procentowe rabaty na materiały lakiernicze - rabaty, które są fikcyjne i nie trafiają ani do warsztatów ani do poszkodowanych.
- zamienniki zamiast oryginalnych części - nawet w przypadku nowych aut objętych gwarancją. Przykład? Przy naprawie Renault Megane wycena reflektorów została obniżona z 4 507 zł do 1 649 zł za sztukę, a zderzak z 2 652 zł do 501 zł netto.
- pomijanie elementów technologii naprawy - takich jak kalibracje systemów ADAS.
- nieuwzględnianie zapisów polis - w tym wykupionych opcji ochronnych.
Adwokat Łukasz Adamczyk podkreśla:
- Bardzo częstym zjawiskiem przy kosztorysach są zaniżone stawki roboczogodzin. Ubezpieczyciele wyliczają je na podstawie stawek, które obowiązują w warsztatach zrzeszonych z nimi w sieci partnerskie. Nie mają one jednak zbyt wiele wspólnego z wolnym rynkiem i tym, co w rzeczywistości będzie musiał zapłacić klient.
Materiały prasowe
Ugoda: pułapka dla poszkodowanych
Często towarzystwa ubezpieczeniowe proponują poszkodowanym szybką ugodę. W ten sposób, w zamian za zazwyczaj niewielki bonus, klient zrzeka się prawa do dalszych roszczeń. Dlatego jeśli odszkodowanie wydaje się zbyt niskie, warto zachować ostrożność i nie podejmować pochopnych decyzji.
- Taką ugodę można zawrzeć nawet telefonicznie i często nieświadomie, bo każda rozmowa z przedstawicielem firmy ubezpieczeniowej jest nagrywana - dodaje adwokat Adamczyk.
Zaniżanie odszkodowań komunikacyjnych to zjawisko powszechne, które dotyka tysięcy kierowców w Polsce. Średnia kwota zaniżenia - 3150 zł oraz skala zaniżonych kosztorysów oznacza, że zdecydowana większość poszkodowanych otrzymuje świadczenie, które nie wystarcza na pełną naprawę pojazdu. Dlatego każdy, kto uczestniczył w kolizji czy wypadku i ma wątpliwości co do wysokości wypłaconego odszkodowania powinien:
- dokładnie przeanalizować kosztorys
- nie przyjmować pochopnie ugody
- rozważyć skorzystanie z pomocy ekspertów w dochodzeniu roszczeń
Swoją wierzytelność można również sprzedać firmie, która następnie samodzielnie, na drodze sądowej będzie walczyła o wyższe odszkodowanie. Jednak bez względu na wybraną drogę działania kluczowe jest to, aby pamiętać, jak wysokie jest prawdopodobieństwo zaniżonego świadczenia i że potencjalnie w wielu przypadkach można otrzymać znacznie więcej.
