

- Samochód można sfinansować na kilka sposobów. W ofercie producentów samochodów znajdziemy kredyty z ratą balonową, preferencyjne finansowanie elektryków czy leasing dla przedsiębiorców
- Analizujemy pierwsze oferty. Podczas wyprzedaży rocznika Toyota Financial Services oferuje Kredyt Easy Plus bez wymaganej wpłaty własnej, z oprocentowaniem zmiennym od 4,89 proc.
- Przy zakupie wybranych samochodów elektrycznych można skorzystać z EV Kredytu z oprocentowaniem 0,30 proc. na 24 miesiące lub 1,70 proc. na 36 miesięcy
- Przedsiębiorcy mogą wybrać EV Leasing z sumą opłat od 100,1 proc. Promocyjne finansowanie elektryków przewidziano do końca 2026 r., z zastrzeżeniem dostępności samochodów
Jesień na dobre rozgościła się na naszych drogach. Mokry asfalt i coraz krótsze dni każą kierowcom zachować większą czujność. Podobną ostrożność wypada zachować też podczas przeglądania wyprzedażowych ofert w salonach samochodowych. Pokaźny rabat podkręca emocje, a możliwość szybkiego odbioru nowego auta rozpala apetyt. Łatwo wtedy o pochopną decyzję, której finansowe skutki będziemy odczuwać przez lata.
Przed podpisaniem umowy musimy sprawdzić, co obejmuje promocyjna cena i czy wybrana wersja odpowiada naszym potrzebom. Kluczowy jest sposób finansowania, bo atrakcyjna miesięczna rata może oznaczać większą płatność na końcu umowy. Dobrze rozegrana wyprzedaż pozwala sporo zyskać, szczególnie gdy niższa cena łączy się z korzystnymi warunkami zakupu.
Dobrym przykładem jest wyprzedaż Toyoty 2026. Marka obniżyła ceny wielu modeli, a Toyota Financial Services przygotowała promocyjne finansowanie. Sprawdźmy, jak wykorzystać obie możliwości, by zakup cieszył długo po wyjeździe z salonu.
Najpierw auto, potem rachunek
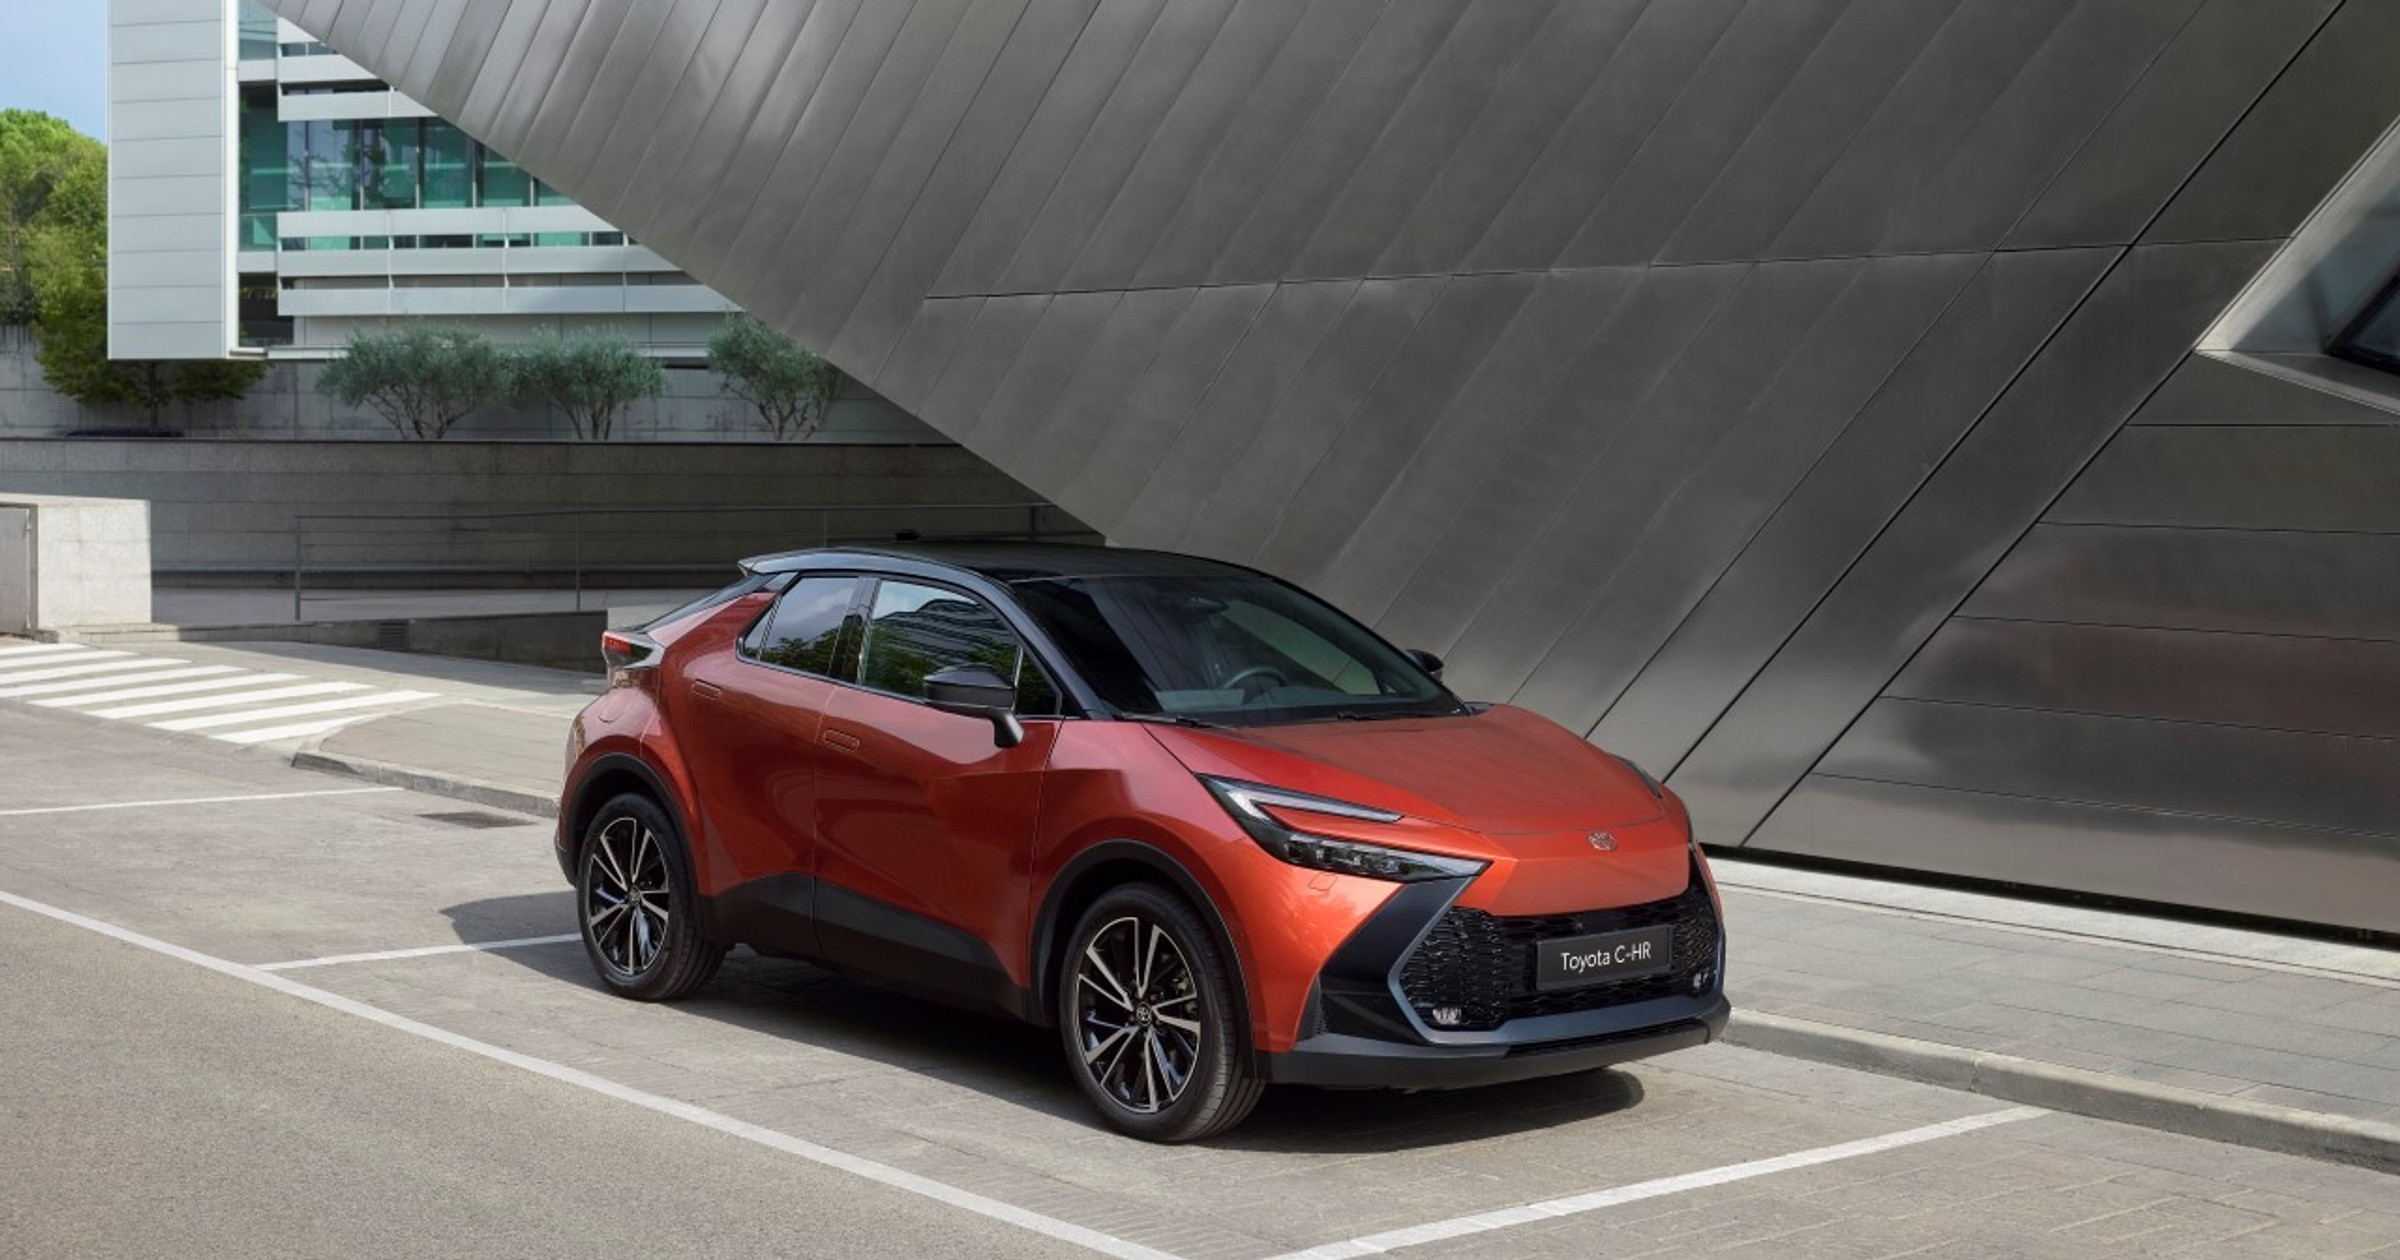
Na liście przecenionych modeli jest hybrydowe Aygo X, którego cena zaczyna się już od 79 900 zł. A mówimy o samochodzie z automatyczną przekładnią i kamerą cofania w standardzie. Hybrydowego Yarisa znajdziemy od 87 900 zł, a Corollę Sedan z napędem 1.8 Hybrid od 107 600 zł. Wyżej jest choćby crossover C-HR, dostępny z hybrydą od 120 800 zł. Wybrane samochody można odebrać od ręki, choć pula egzemplarzy objętych wyprzedażą jest ograniczona.
Cena z wyprzedażowego cennika stanowi jednak dopiero początek rozmowy o zakupie. Kierowca może mieć oszczędności, których woli teraz nie ruszać, albo planować wydatek z myślą o miesięcznym budżecie. Wtedy obok wyboru silnika i wyposażenia pojawia się równie istotna decyzja dotycząca sposobu płatności. Toyota Financial Services przygotowała kilka rozwiązań dopasowanych do możliwości kupującego. Jedno z nich nie wymaga wpłaty własnej.
Zero wpłaty własnej. Jak to działa?
Tu wchodzi Kredyt Toyota Easy Plus¹, przygotowany dla wybranych nowych samochodów osobowych z roczników 2025 i 2026. Kluczowa cecha? Brak wymaganej wpłaty własnej. Klient może ubiegać się o finansowanie bez angażowania na początek kilkudziesięciu tysięcy złotych. Może też wpłacić część pieniędzy, jeśli chce zmniejszyć kwotę kredytu.
Promocyjne oprocentowanie zmienne wynosi 4,89 proc. przy umowie na 36 miesięcy oraz 5,39 proc. przy finansowaniu od 37 do 48 miesięcy. Kredyt obejmuje szeroką gamę modeli, od miejskiego Aygo X po większe samochody rodzinne.
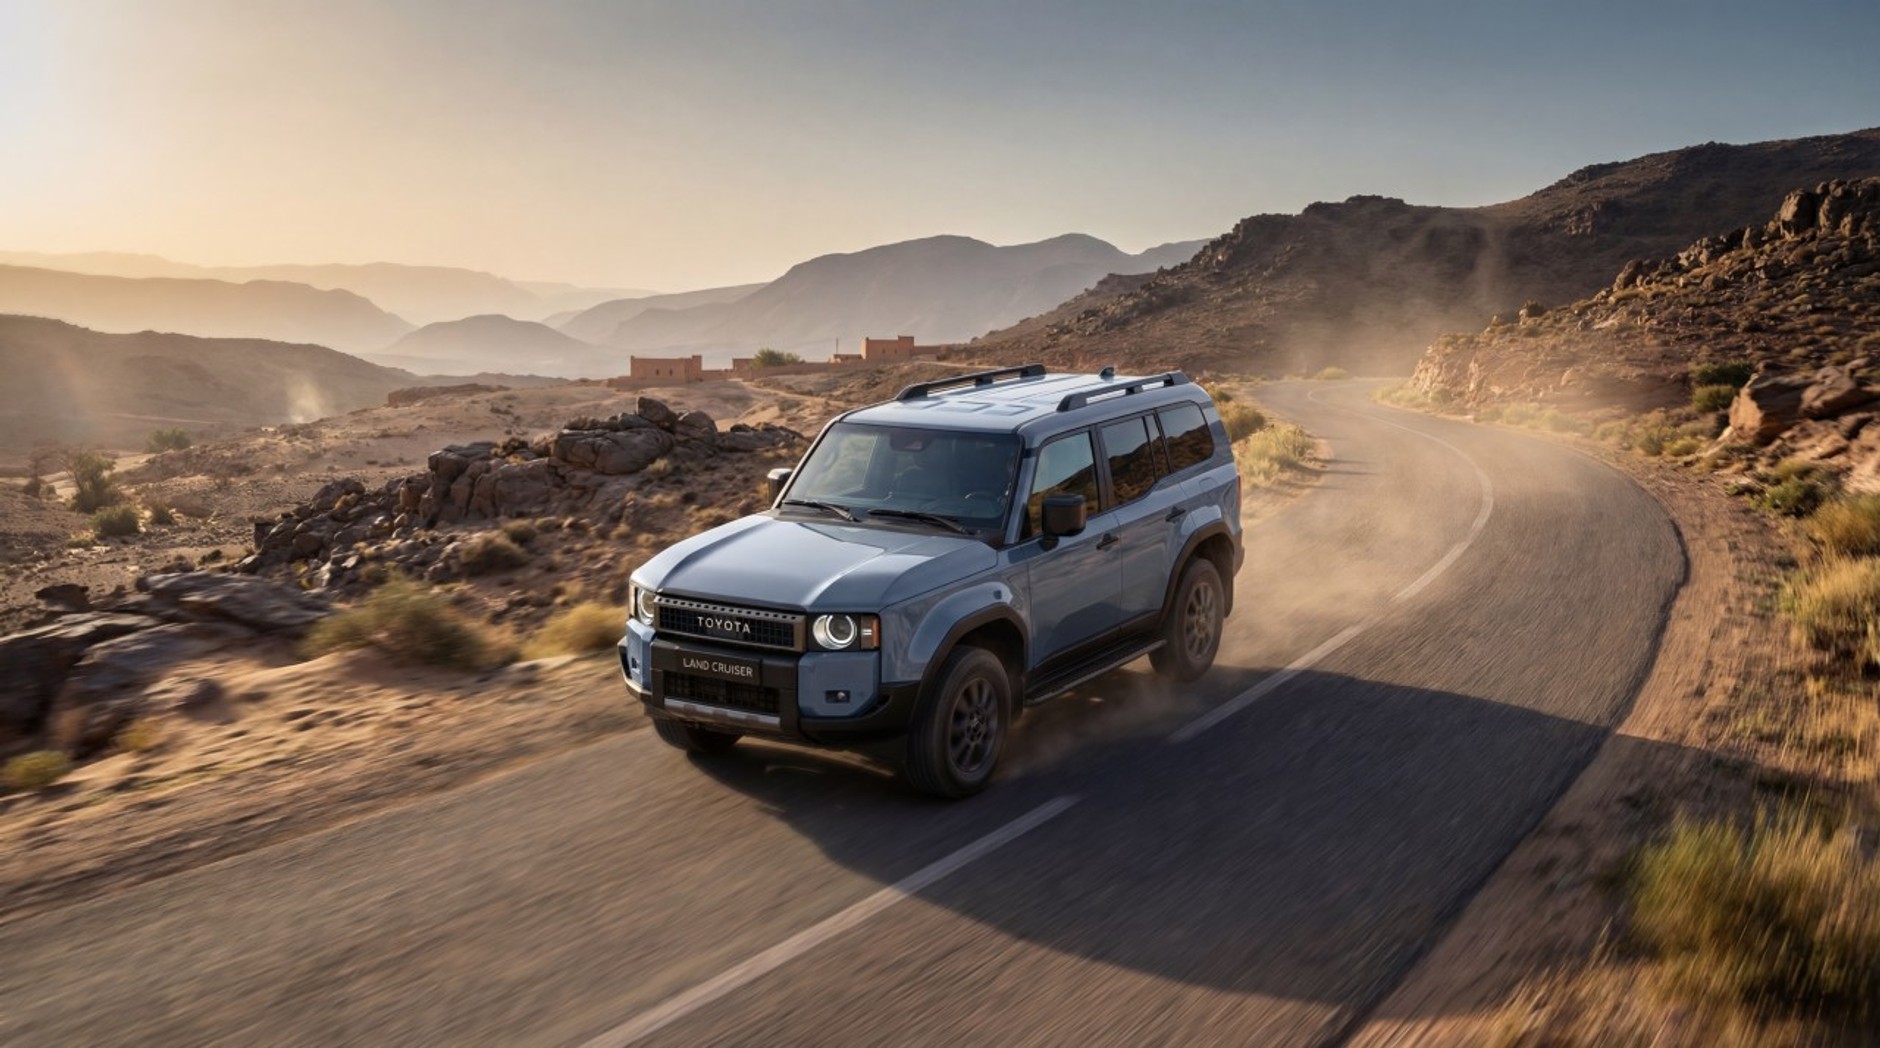
Toyota Land Cruiser
Toyota Central Europe
Na liście znalazły się również Camry i Land Cruiser, a także wybrane elektryczne SUV-y. Promocję przewidziano do 31 grudnia 2026 r.
Skąd możliwość uzyskania niższej miesięcznej raty? W Easy Plus część zobowiązania zostaje przesunięta na koniec umowy jako rata balonowa. Przez większość okresu kierowca spłaca więc niższe raty, a ostatnia jest wyraźnie wyższa. Daje to więcej swobody w miesięcznym budżecie, ale wymaga zaplanowania końcowej płatności.
Spójrzmy na przykładową kalkulację Toyota Bank. Dla samochodu kosztującego 133 608,77 zł, przy wpłacie własnej wynoszącej 58 787,86 zł, miesięczna rata przez pierwszych 35 miesięcy wynosi 1366,94 zł. Ostatnia to już 40 082,63 zł, a RRSO sięga 7,80 proc. Oczywiście pamiętajmy o tym, że to przykład z wpłatą własną; bez niej harmonogram będzie inny.
Rata powinna pasować do kierowcy
Przy miejskim Aygo X ważne może być zachowanie oszczędności na codzienne wydatki. Przy rodzinnej Corolli większą rolę odegra wygodne rozłożenie zobowiązania. Nawet dwie osoby kupujące ten sam model mogą inaczej zaplanować finansowanie. Jedna woli wpłacić część pieniędzy od razu, druga zachowa je na koncie.
– Przy zakupie samochodu cena katalogowa to tylko część całego rachunku. Klienci zwracają uwagę na to, jak zakup auta wpłynie na ich miesięczny budżet i jak długo będą związani umową. Dlatego dobre finansowanie powinno dawać wybór: dla jednych najważniejsza będzie niska miesięczna rata, dla innych możliwość spłaty kredytu już po roku. Przedsiębiorcy potrzebują natomiast warunków dopasowanych do specyfiki swojej działalności. Zróżnicowana gama Toyoty i Lexusa wymaga równie szerokiej oferty, co dobrze pokazują nasze aktualne promocje – mówi Dawid Turkowski, Dyrektor Departamentu Rozwoju Biznesu i Innowacji w Toyota Bank Polska S.A. i Toyota Leasing Polska Sp. z o.o.
Oprocentowanie nominalne mówi tylko część prawdy o kosztach. Pełniejszy obraz daje RRSO, które uwzględnia także określone opłaty związane z kredytem. Warto więc porównać całkowite kwoty do zapłaty, a nie wyłącznie wysokość raty.
A może elektryk?

Toyota bZ4X
Toyota
Wyprzedaż rocznika obejmuje również samochody elektryczne, dla których Toyota przygotowała osobną promocję finansowania.
EV Kredyt² ma oprocentowanie zmienne 0,30 proc. na 24 miesiące albo 1,70 proc. na 36 miesięcy. Oferta dotyczy wybranych nowych elektrycznych modeli Toyoty i Lexusa z roku produkcji 2026.
W gamie Toyoty jest z czego wybierać. Miejski Urban Cruiser kosztuje podczas wyprzedaży od 135 900 zł, większy bZ4X od 155 900 zł, a największy SUV w elektrycznej gamie marki – bZ4X Touring – od 189 900 zł. Preferencyjne oprocentowanie finansowania może być kolejnym argumentem, by przeliczyć całkowity koszt zakupu i przesiąść się z hybrydy do samochodu elektrycznego.
Osobną propozycję przygotowano dla przedsiębiorców. EV Leasing³ z sumą opłat od 100,1 proc. ceny samochodu obejmuje między innymi Toyotę bZ4X oraz elektryczne odmiany rodziny PROACE. Warunki obejmują 30 proc. opłaty wstępnej, 24 miesiące finansowania i wykup za 16 proc. ceny auta.
Jak dobrze rozegrać wyprzedaż?
Najlepiej zacząć od samochodu, który rzeczywiście odpowiada potrzebom. Sprawdzić jego wersję wyposażenia i dostępność, a potem poprosić dealera o kalkulację finansowania. Przy Easy Plus warto porównać warianty z wpłatą własną i bez niej.
Warto przy tym zobaczyć cały harmonogram spłat, zwracając szczególną uwagę na ostatnią ratę balonową. Trzeba także uwzględnić koszty wymaganych ubezpieczeń. W przypadku kredytów Toyoty obowiązkowe jest AC oraz ubezpieczenie od kradzieży, których koszt nie został ujęty w reprezentatywnym RRSO.
Tak można wykorzystać obniżkę ceny samochodu i jednocześnie dopasować finansowanie do własnego budżetu.
Końcówka roku daje więc dobry powód, by zajrzeć do salonu i poprosić o konkretną ofertę. Dwa harmonogramy spłaty warto porównać równie uważnie jak dwa samochody podczas jazdy próbnej. Różnice mogą być równie odczuwalne. A przecież za kierownicą znacznie przyjemniej myśli się o kolejnej trasie niż o ostatniej racie kredytu.
Informacje prawne dotyczące finansowania
¹ Kredyt Toyota Easy Plus – przykład reprezentatywny. Dla nowego samochodu w cenie 133 608,77 zł, przy wpłacie własnej 58 787,86 zł i okresie kredytowania 36 miesięcy: Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 7,80%, całkowita kwota kredytu (bez kredytowanych kosztów) 74 820,91 zł, całkowita kwota do zapłaty 87 925,53 zł, oprocentowanie zmienne 4,89%, całkowity koszt kredytu 13 104,62 zł (prowizja 5,75% – 4 302,21 zł, odsetki 8 802,41 zł). Spłata obejmuje 35 miesięcznych rat po 1 366,94 zł i ostatnią, 36. ratę w wysokości 40 082,63 zł. Kalkulacja na dzień 1 października 2026 roku.
² EV Kredyt – przykład reprezentatywny. Wybierając promocję EV Kredyt, klient zawiera umowę Kredytu Toyota Easy. Dla samochodu w cenie 197 202,33 zł, przy wpłacie własnej 65 076,77 zł i okresie kredytowania 24 miesiące: Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 0,30%, całkowita kwota kredytu (bez kredytowanych kosztów) 132 125,56 zł, całkowita kwota do zapłaty 132 670,98 zł, oprocentowanie zmienne 0,30%, całkowity koszt kredytu 545,42 zł (prowizja 0% – 0,00 zł, odsetki 545,42 zł). Spłata obejmuje 23 miesięczne raty po 3 624,80 zł oraz ostatnią, 24. ratę w wysokości 49 300,58 zł. Kalkulacja na dzień 1 października 2026 roku.
Informacje wspólne dla ofert kredytowych. Wymagane jest zawarcie dodatkowej umowy ubezpieczenia autocasco (AC) i od kradzieży (KR) kredytowanego samochodu. Kosztu tych ubezpieczeń nie można z góry przewidzieć i nie został on uwzględniony w RRSO. Udzielenie kredytu zależy od pozytywnej oceny zdolności kredytowej kredytobiorcy. Informacje mają charakter informacyjny i nie stanowią oferty w rozumieniu przepisów prawa. Finansującym jest Toyota Bank Polska S.A. z siedzibą w Warszawie.
³ EV Leasing. „EV Leasing” to umowa leasingu operacyjnego z sumą opłat od 100,1% ceny pojazdu, zmienną stopą procentową, opłatą wstępną 30%, okresem leasingu 24 miesiące i wykupem 16%. Promocja obejmuje nowe samochody Toyota PROACE Electric, PROACE City Electric, PROACE City Verso Electric, PROACE Verso Electric, bZ4X Touring, Urban Cruiser i Toyota C-HR+ z roku produkcji 2026; PROACE MAX Electric i Toyota bZ4X z lat produkcji 2025–2026 oraz Lexus RZ, ES 350e i ES 500e z roku produkcji 2026. Oferta obowiązuje od 1 października do 31 grudnia 2026 roku lub do wyczerpania puli pojazdów objętych promocją.
Informacje wspólne dla ofert leasingowych. Promocje są przeznaczone wyłącznie dla przedsiębiorców. Zawarcie umowy zależy od zdolności finansowej potencjalnego leasingobiorcy. Materiał ma charakter wyłącznie informacyjny i nie stanowi oferty w rozumieniu Kodeksu cywilnego. Finansującym jest Toyota Leasing Polska Sp. z o.o. z siedzibą w Warszawie. Szczegóły dostępne są u dealerów Toyota i Lexus, a regulaminy na stronie www.toyotaleasing.pl.