Zgodnie z rozporządzeniem Rady Ministrów od 1 stycznia 2027 r. minimalne wynagrodzenie za pracę wyniesie 4950 zł, a stawka godzinowa — 32,30 zł. Obecnie stawki wynoszą odpowiednio: 4806 zł i 31,40 zł. Z punktu widzenia właścicieli samochodów wzrost płacy minimalnej ma duże znaczenie, ponieważ wysokość kar za brak obowiązkowego ubezpieczenia komunikacyjnego jest z nią bezpośrednio powiązana.
Co ważne, kara jest nakładana niezależnie od tego, czy nieubezpieczony pojazd brał udział w kolizji lub wypadku. Już teraz opłaty osiągają bardzo wysokie kwoty, a będzie jeszcze drożej.
Dalszy ciąg artykułu pod materiałem wideo
Jak naliczane są opłaty za brak OC?
Ubezpieczeniowy Fundusz Gwarancyjny (UFG) informuje, że zasady określa ustawa o ubezpieczeniach obowiązkowych. Przy ustalaniu wysokości kary brane są pod uwagę trzy elementy: wspomniana płaca minimalna, a także rodzaj pojazdu i długość przerwy w ubezpieczeniu.
W przypadku samochodów osobowych maksymalna kara odpowiada dwukrotności minimalnej pensji. Dla ciężarówek i autobusów stawka jest jeszcze wyższa i wynosi trzykrotność płacy minimalnej. Dla pozostałych pojazdów (np. motorowerów) to jedna trzecia tej kwoty.
Im dłuższa przerwa w ubezpieczeniu, tym kara wyższa. Wyróżniane są trzy okresy: do trzech dni przerwy — 20 proc. pełnej kary; od czterech do 14 dni — 50 proc. pełnej kary; powyżej 14 dni — 100 proc. pełnej kary.
Kary za brak OC dla samochodów osobowych — porównanie 2026 i 2027 r.
| Okres braku OC | Kara w 2026 r. | Kara w 2027 r. | Różnica |
| Powyżej 14 dni | 9 610 zł | 9 900 zł | +290 zł |
| Od 4 do 14 dni | 4 810 zł | 4 950 zł | +140 zł |
| Od 1 do 3 dni | 1 920 zł | 1 980 zł | +60 zł |
Warto pamiętać, że kara dotyczy każdego pojazdu oddzielnie. Jeżeli właściciel posiada kilka samochodów, a w każdym wystąpi przerwa w ochronie, Ubezpieczeniowy Fundusz Gwarancyjny naliczy opłatę osobno dla każdego z nich.
Czy UFG zawsze wykryje brak OC?
Tak, w czasach zaawansowanych systemów informatycznych nie ma co liczyć na to, że ktoś tego nie zauważy. Skuteczność kontroli stale rośnie, a większość nieubezpieczonych pojazdów jest wykrywana bez udziału policji czy zgłoszeń od innych uczestników ruchu.
W 2025 r. aż 96 proc. przypadków UFG wykrył na podstawie własnych analiz, wystawiając w sumie 448 tys. wezwań do właścicieli pojazdów bez ważnej polisy OC.
Kontrola drogowa
0simon0 / Shutterstock
Po stwierdzeniu braku wymaganej polisy właściciel otrzymuje wezwanie do wyjaśnienia sprawy. Ma wtedy 30 dni na przedstawienie dokumentów potwierdzających posiadanie polisy lub uregulowanie należności. Ignorowanie korespondencji nie rozwiązuje problemu. W takiej sytuacji sprawa trafia na drogę egzekucyjną, którą może prowadzić urząd skarbowy lub komornik. Dobrą wiadomością jest to, że karę można rozłożyć na nieoprocentowane raty, nawet do 24 miesięcy.
Jakie są pułapki ubezpieczeniowe?
Uwaga: wiele przypadków braku OC nie wynika z celowego działania, lecz z nieuwagi. Kierowcy często zakładają, że polisa odnowi się automatycznie, a nie zawsze tak się dzieje. Takiego przedłużenia nie będzie m.in. wtedy, gdy korzystamy z OC przejętego po poprzednim właścicielu pojazdu. W takiej sytuacji trzeba samodzielnie zawrzeć nową umowę najpóźniej w dniu wygaśnięcia obecnej ochrony.
Polisa nie przedłuży się na kolejny okres również wtedy, gdy poprzednia składka nie została opłacona w całości. Wystarczy zaległość za jedną ratę, by ochrona wygasła z końcem obowiązywania umowy.
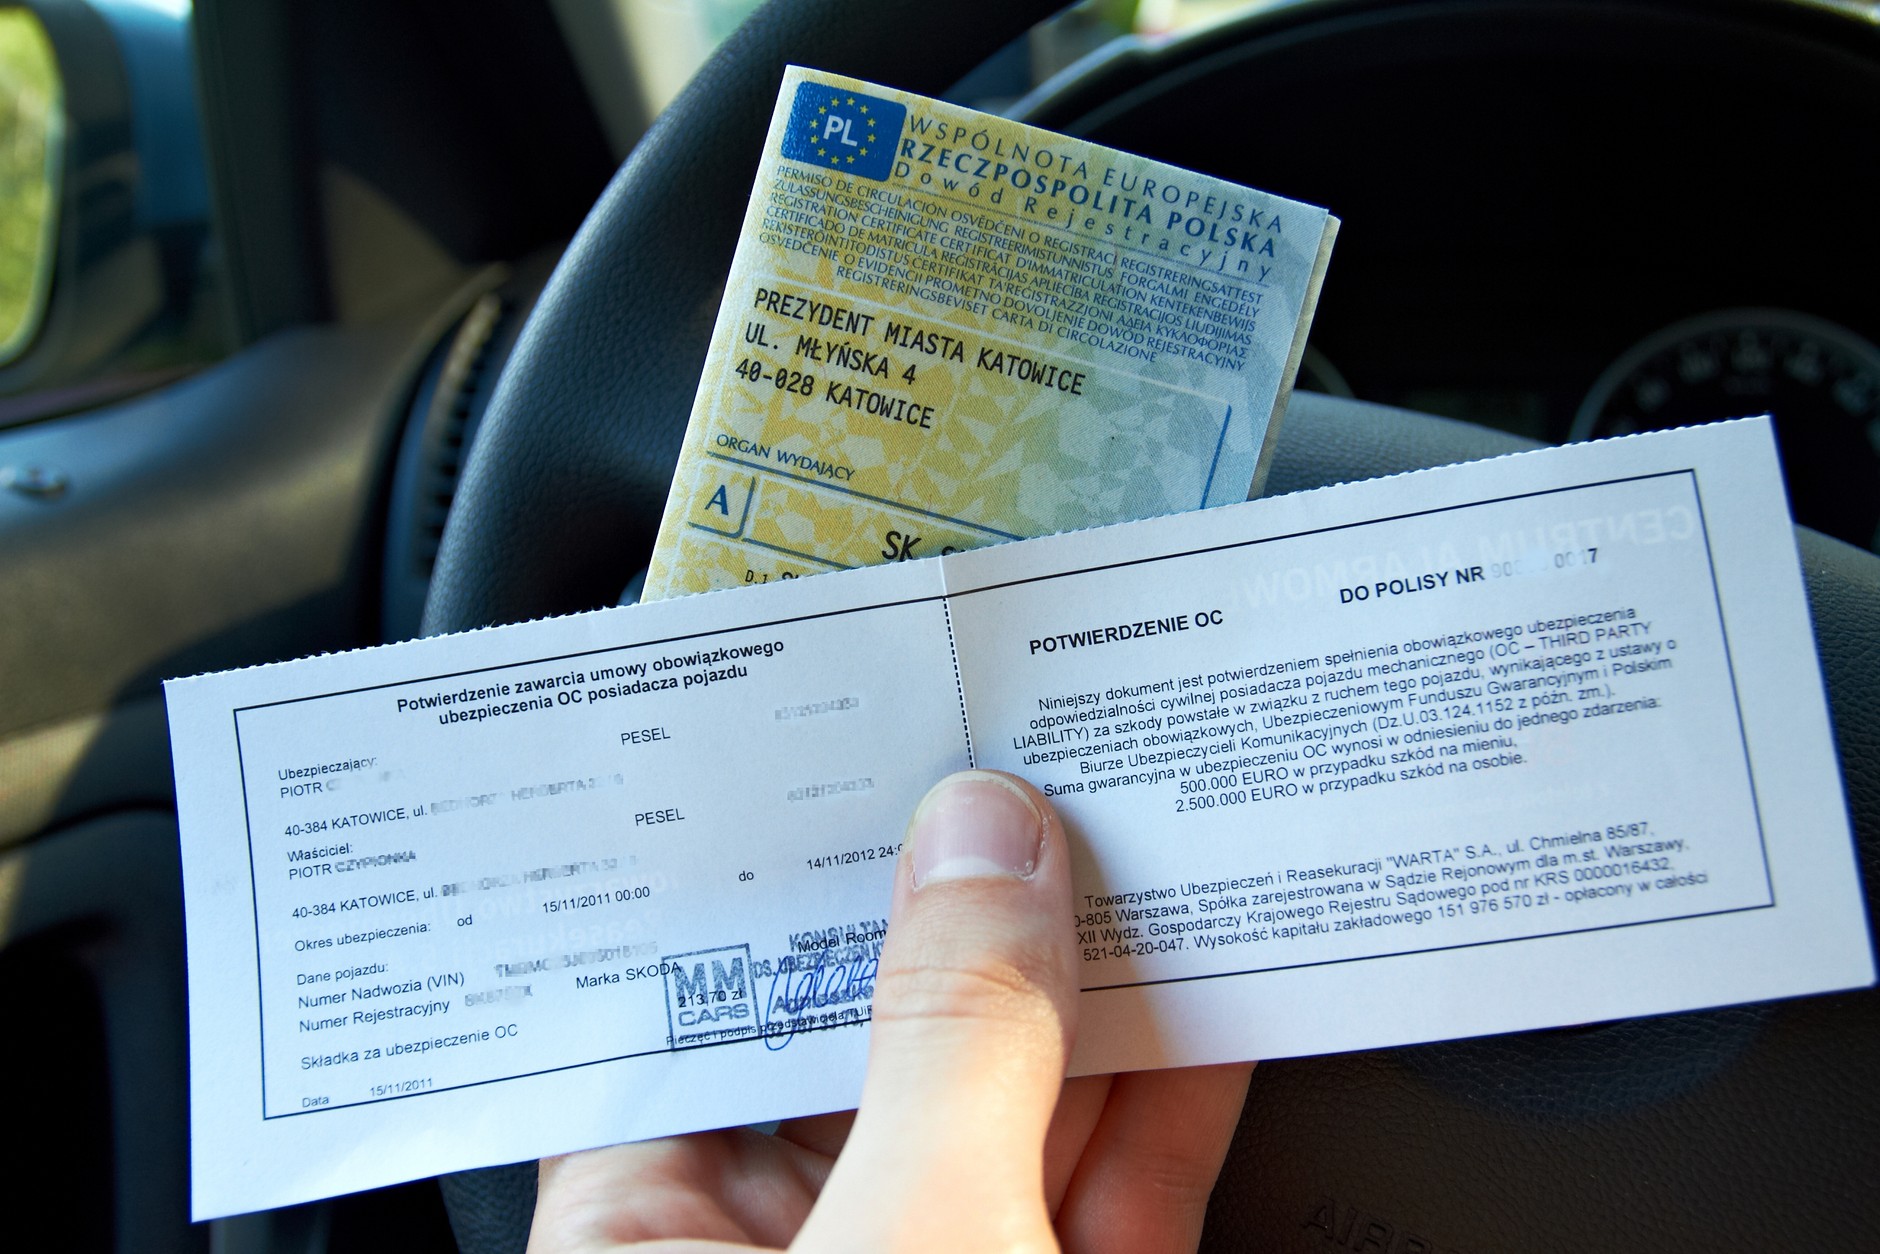
Polisa OC
Auto Świat
Jak sprawdzić, czy samochód ma ważne OC?
Każdy kierowca powinien upewnić się, że pojazd, którym jedzie, ma ważne ubezpieczenie OC. Do tej pory najczęściej wymagało to ręcznego wpisywania numeru rejestracyjnego. Teraz cały proces jest znacznie prostszy, ponieważ UFG uruchomił nowy serwis internetowy.
Wystarczy wpisać numer rejestracyjny pojazdu lub skorzystać z funkcji odczytu tablicy rejestracyjnej ze zdjęcia. System automatycznie sprawdzi, czy samochód ma ważne ubezpieczenie. Cała usługa działa bezpośrednio w przeglądarce internetowej, nie trzeba instalować dodatkowej aplikacji ani logować się do serwisu.
Usługa jest dostępna również w aplikacji mObywatel. Dane można zweryfikować na podstawie numeru rejestracyjnego, numeru VIN albo numeru polisy.
Brak OC może kosztować znacznie więcej niż 9900 zł
Sama kara administracyjna to dopiero początek problemów. Znacznie poważniejsze konsekwencje grożą kierowcy, który bez ważnej polisy spowoduje kolizję lub wypadek. W takiej sytuacji odszkodowanie dla poszkodowanego wypłaci UFG, ale później zażąda zwrotu pieniędzy od sprawcy — to tzw. regres ubezpieczeniowy.
Kwoty bywają ogromne. Z danych funduszu wynika, że średnie zadłużenie nieubezpieczonego sprawcy przekracza już 24 tys. zł, a w skrajnych przypadkach roszczenia sięgają nawet kilku milionów złotych. Rekordzista miał do spłaty niemal 5 mln zł.
Kolizja drogowa
Lisa S. / Shutterstock