Ubezpieczeniowy Fundusz Gwarancyjny (UFG) poinformował, że w 2025 r. wypłacił blisko 150 mln zł odszkodowań i świadczeń, głównie związanych z obowiązkowym ubezpieczeniem OC komunikacyjnym oraz OC rolników. Zdecydowana większość była efektem niedopełnienia obowiązku posiadania ważnej polisy.
W sumie do poszkodowanych trafiło ok. 148 mln zł. Na tę kwotę złożyły się:
- 133 mln zł za szkody spowodowane przez nieubezpieczonych i niezidentyfikowanych sprawców zdarzeń drogowych;
- 7,8 mln zł z tytułu upadłości ubezpieczycieli;
- 6,9 mln zł z tytułu rent szczególnych (renta wypłacana po wyczerpaniu sumy gwarancyjnej ubezpieczenia OC komunikacyjnego).
Dla porównania w 2024 r. wypłaty wyniosły 145 mln zł, a w 2023 — tylko 109 mln zł. Dane jednoznacznie wskazują na rosnący problem nieubezpieczonych pojazdów na polskich drogach.
Większa wykrywalność i dużo więcej wezwań
W 2025 r. UFG wystawił aż 448 tys. wezwań do właścicieli pojazdów bez ważnej polisy OC — o blisko 100 tys. więcej niż rok wcześniej (351 tys. w 2024 r.). Wzrost ten może być efektem zwiększonej liczby kontroli pojazdów, które tylko wyglądają jak rowery i hulajnogi elektryczne, ale w rzeczywistości nimi nie są, więc powinny mieć OC.
System wykrywania nieubezpieczonych staje się coraz skuteczniejszy — aż 96 proc. przypadków wykryto na podstawie własnych analiz UFG, a nie zgłoszeń zewnętrznych.
Czym jest regres ubezpieczeniowy?
W przypadku spowodowania kolizji lub wypadku pojazdem bez ważnego OC UFG wypłaca odszkodowanie poszkodowanemu, a następnie żąda zwrotu tych środków od sprawcy i/lub właściciela pojazdu. W 2025 r. średnia kwota do zwrotu przekroczyła już 24 tys. zł (w 2024 r. było to ok. 22,4 tys. zł), jednak rekordziści muszą oddać nawet miliony złotych.
Jak podkreśla UFG średni koszt rocznej składki za OC wynosi tylko ok. 700 zł.
Dalszy ciąg artykułu pod materiałem wideo
Jakie są kary za brak ubezpieczenia OC w 2026 r.?
Nawet jeśli nic się nie stanie, właściciela nieubezpieczonego pojazdu czeka opłata karna za brak obowiązkowego OC. Jej wysokość zależy od rodzaju pojazdu i długości przerwy w ubezpieczeniu. Dla samochodów osobowych to nawet dwukrotność płacy minimalnej, dla ciężarówek — trzykrotność, a dla pozostałych pojazdów — jedna trzecia tej kwoty.
Samochody osobowe:
- brak OC od 1 do 3 dni — 1920 zł;
- od 4 do 14 dni — 4810 zł;
- powyżej 14 dni — 9610 zł.
Samochody ciężarowe, ciągniki, autobusy:
- brak OC od 1 do 3 dni — 2880 zł;
- od 4 do 14 dni — 7210 zł;
- powyżej 14 dni — 14 420 zł.
Pozostałe pojazdy:
- brak OC od 1 do 3 dni — 320 zł;
- od 4 do 14 dni — 800 zł;
- powyżej 14 dni — 1600 zł.
OC rolników:
- stała opłata 480 zł (1/10 płacy minimalnej).

FotoDax / Shutterstock
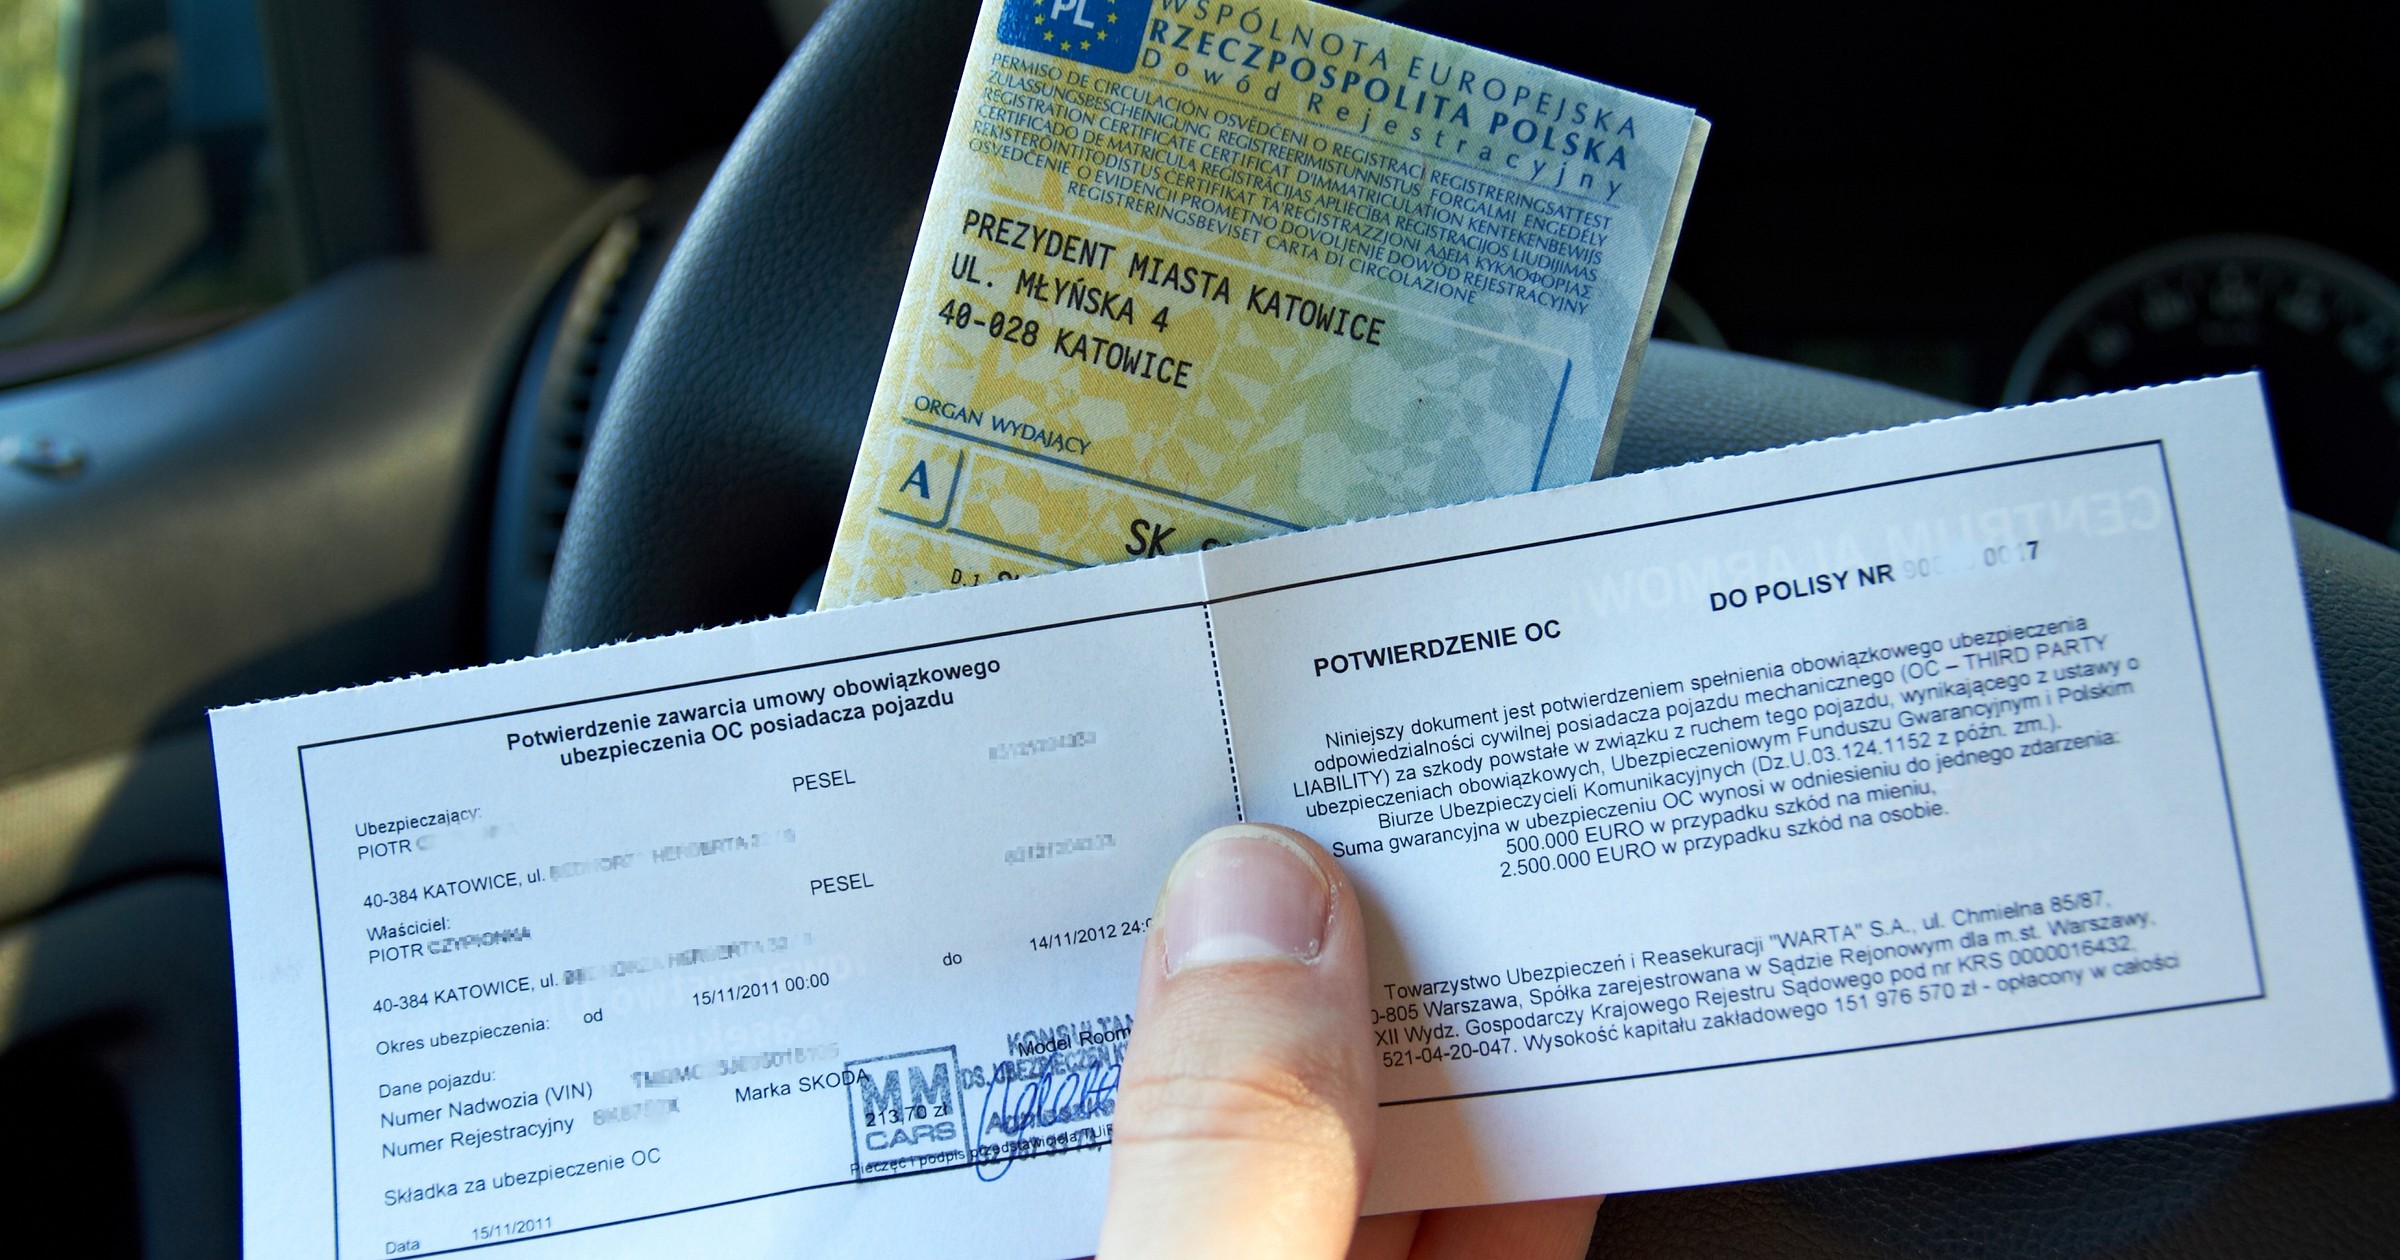
Polisa OC
Nie wpadnij w pułapkę ubezpieczeniową
Przyczyną braku OC mogą być niewiedza lub zwykłe niedopatrzenie. UFG przypomina, że polisa nie przedłuży się automatycznie, jeśli korzystamy z OC poprzedniego właściciela pojazdu. Wtedy nową umowę trzeba zawrzeć samodzielnie, najpóźniej w dniu wygaśnięcia poprzedniej polisy.
Polisa nie przedłuży się również, jeśli składka nie została opłacona w całości — wówczas ochrona wygaśnie po upływie ustalonego w umowie okresu.
Jak sprawdzić ważność OC pojazdu?
To istotne nie tylko dla właściciela pojazdu, ale również dla każdego kierowcy, który nim się porusza, a także dla poszkodowanych w kolizjach. Sprawdzenie ważności OC jest proste — wystarczy wejść na stronę www.ufg.pl, wpisać numer rejestracyjny lub VIN w zakładce "Sprawdź OC dla pojazdu" i wskazać interesującą nas datę.
Usługa cieszy się dużą popularnością — w 2025 r. skorzystano z niej ok. 24 mln razy.