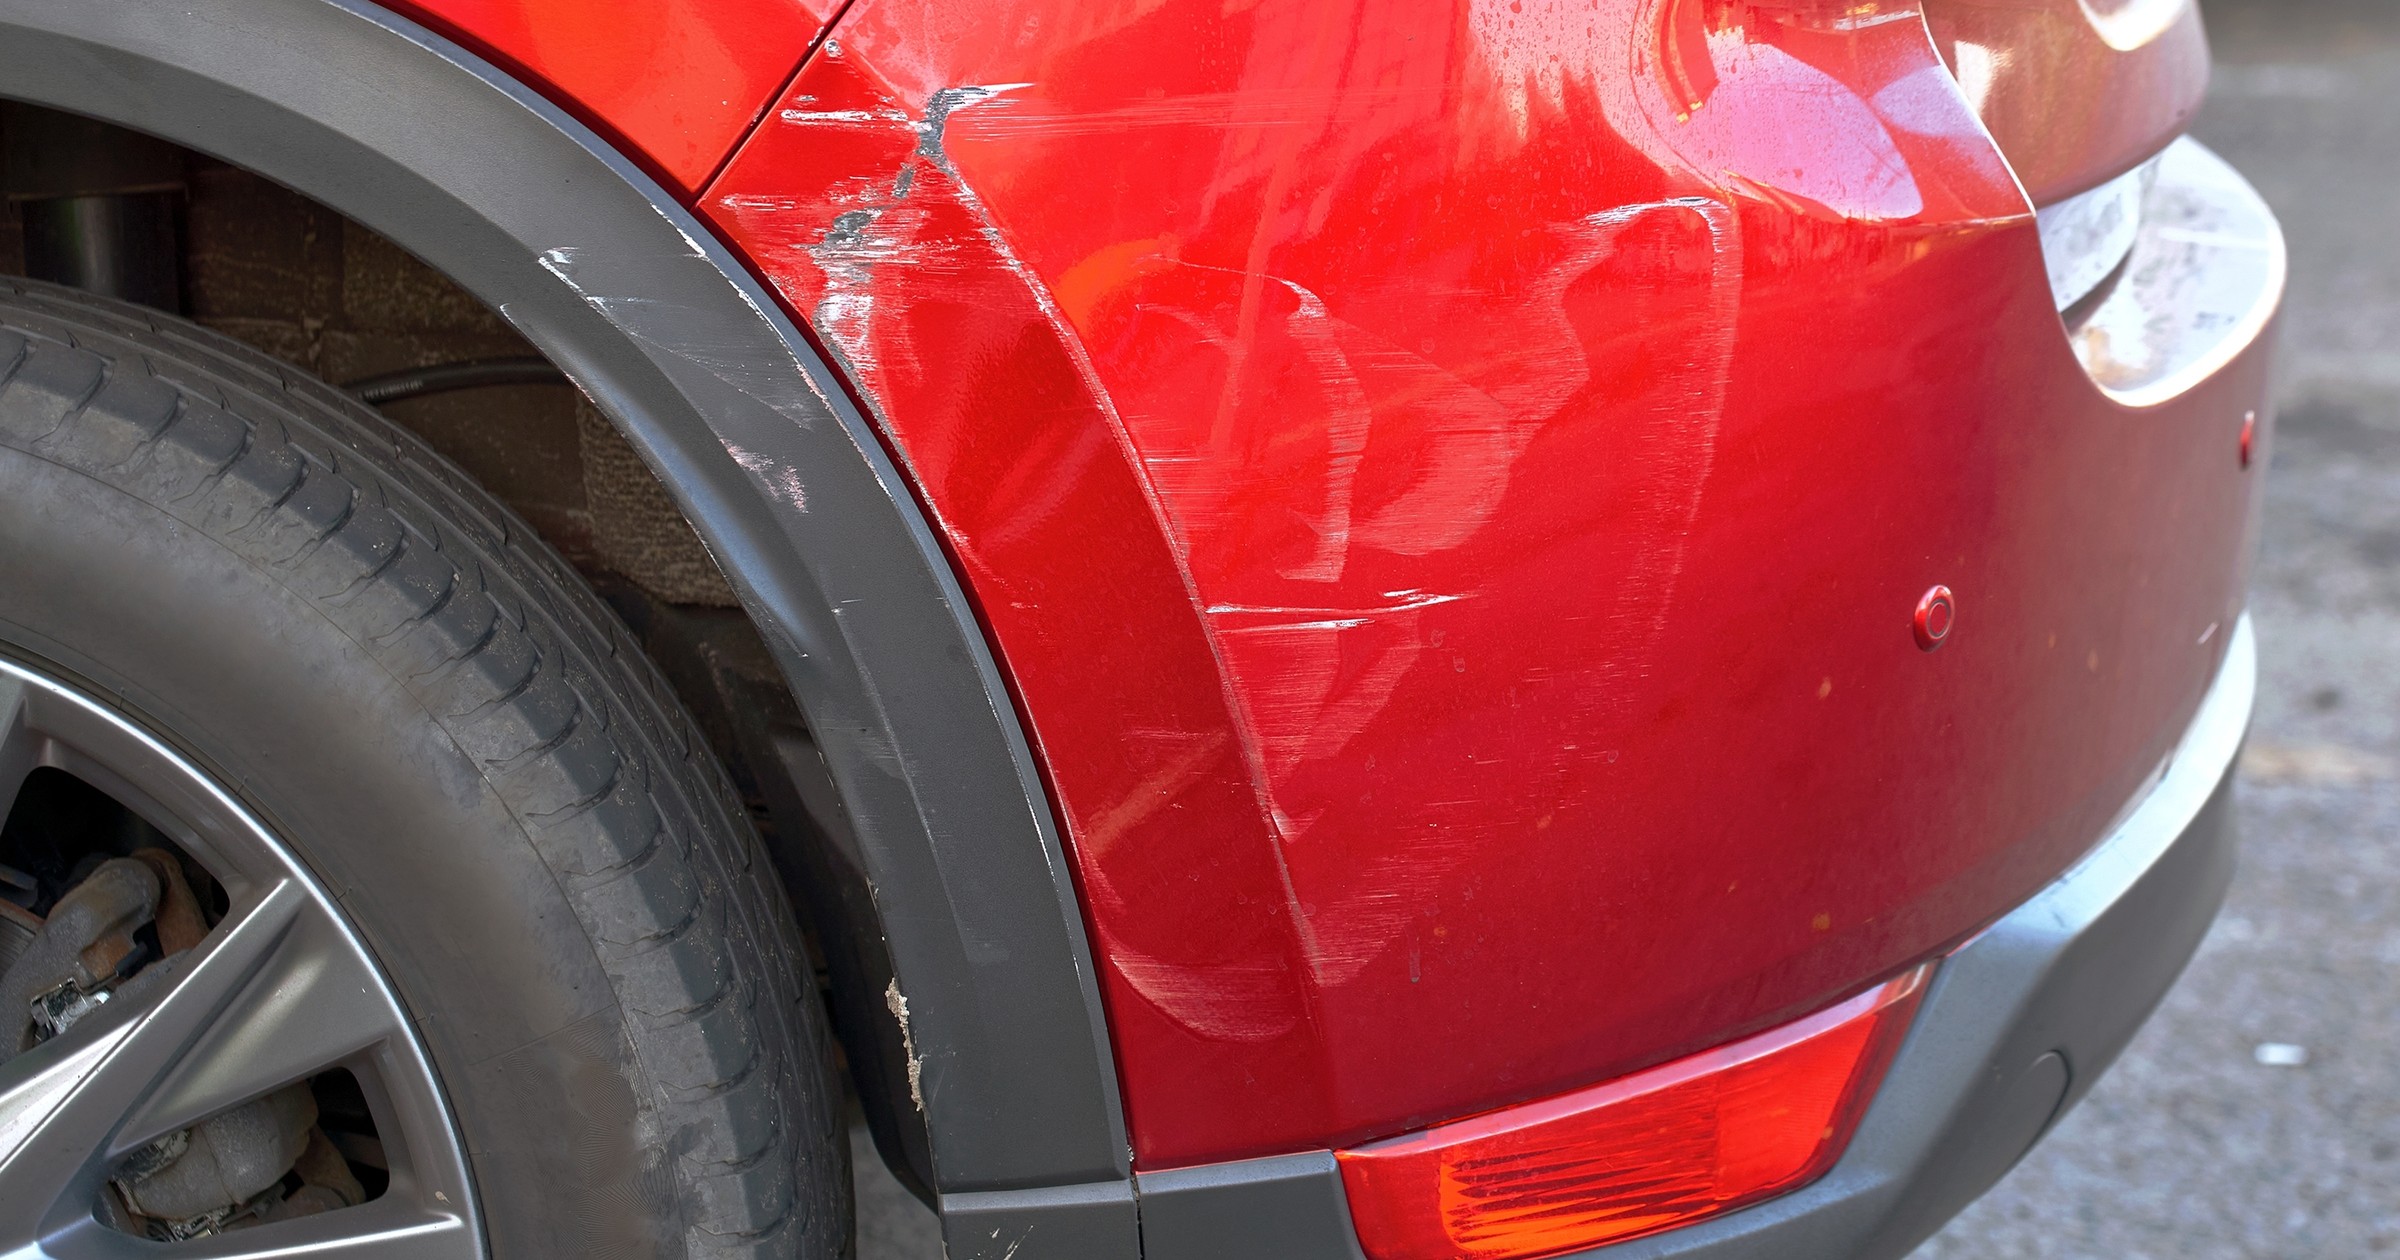
"Podczas testowania auta w salonie BYD uszkodziłem felgę i zderzak — napisał internauta na Facebooku. — W salonie zostałem poinformowany, że mam pokryć koszty szkody. Zapłaciłem już 2000 zł jako wkład własny, a teraz salon chce, żebym zapłacił za pełne koszty naprawy. Spotkaliście się z podobną sytuacją? Czy przy aucie testowym jest to normalne i zgodne z prawem, aby po wpłacie wkładu własnego klient był jeszcze obciążany pełną wartością naprawy?
Jakie są najczęstsze szkody podczas jazdy próbnej?
Dominik_Spalek / Shutterstock
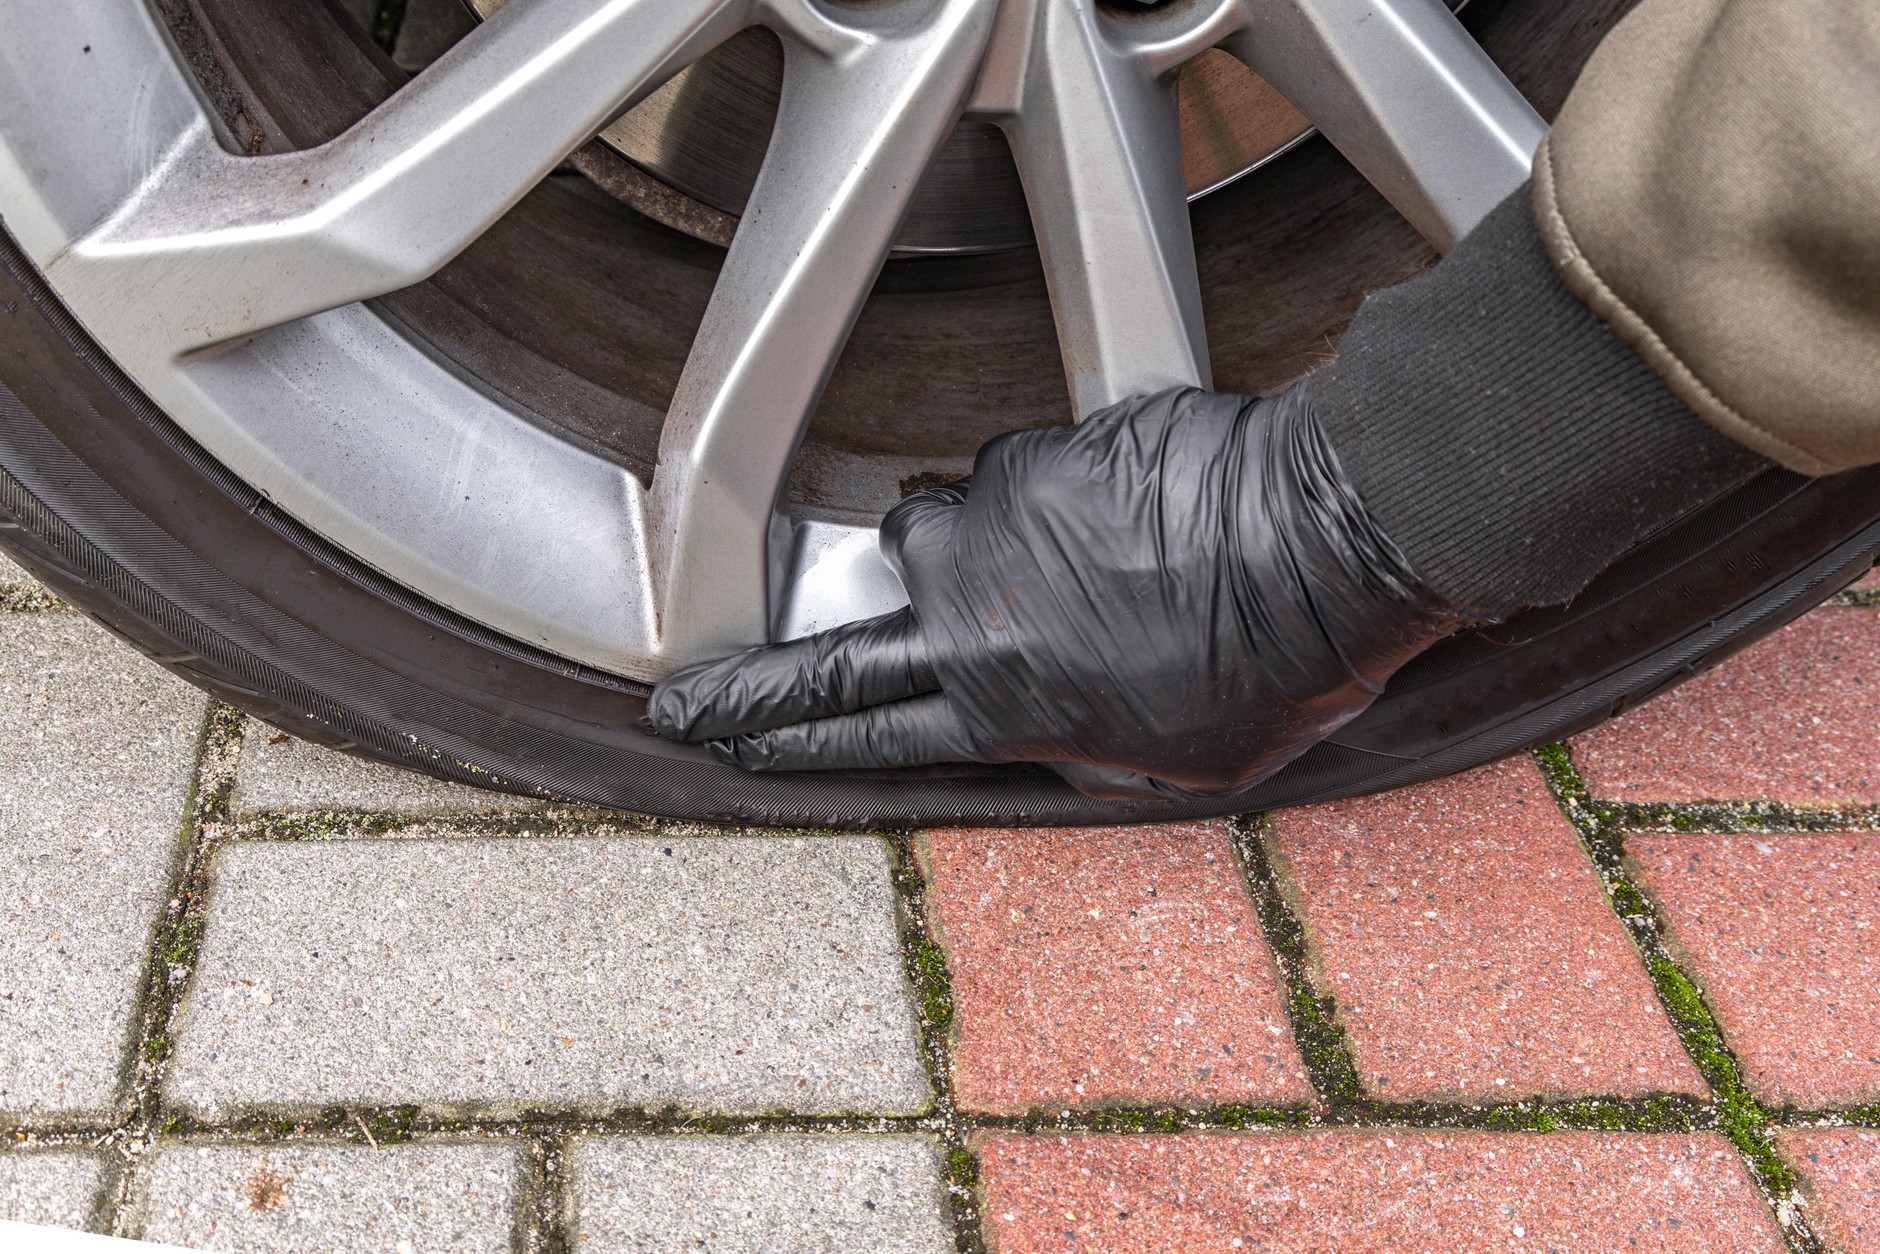
Uszkodzona opona
Zazwyczaj szkody, do jakich dochodzi podczas jazdy próbnej, są drobne, ale to wcale nie znaczy, że tanie. Zazwyczaj jest to otarcie zderzaka lub innego elementu auta albo uszkodzenie felgi. Warto mieć świadomość, że draśnięcie rantu felgi, nawet jeśli z technicznego punktu widzenia nadaje się ona do dalszej eksploatacji, jest szkodą, która kwalifikuje felgę do wymiany. A samochody testowe zazwyczaj wyposażone są, jeśli tylko jest jakiś wybór, w najbardziej efektowne i najdroższe felgi, jakie są dostępne wraz z danym modelem auta. A to oznacza, że najechanie kołem na krawężnik pod złym kątem, biorąc pod uwagę koszt opony, felgi i montażu, to zazwyczaj wydatek od ok. 2000 zł, przy czym górne możliwe stawki to zdecydowanie kwoty pięciocyfrowe.
Gdy w grę wchodzi uszkodzenie zderzaka, atrapy i reflektora, a także jakichś detali i czujników, koszt naprawy może łatwo przekroczyć 20-30 tys. zł.
To dlatego, zanim wsiądziemy do samochodu prezentacyjnego czy testowego, warto znać warunki tej jazdy. Uwierzcie, że np. większość dziennikarzy motoryzacyjnych, którzy są świadomi ryzyka, nie wsiądzie nawet na chwilę za kierownicę samochodu testowego, który nie jest w pełni ubezpieczony i w przypadku którego ryzyko nie jest zdjęte w całości z testującego. Nie wynika to z tego, że ktoś zamierza niszczyć cudzą własność, tylko ze świadomości ryzyka, że coś takiego może się zdarzyć.
Wybierasz się na jazdę próbną? Przeczytaj umowę albo zapytaj
W przypadku jazd próbnych w salonach z nowymi samochodami z reguły klient, zanim wsiądzie za kierownicę, musi podpisać kilka dokumentów, w tym umowę opisującą warunki jazdy próbnej. Przy okazji handlowiec sprawdza, czy klient ma ważne prawo jazdy — sprawdza, bo ma taki obowiązek.
Dalszy ciąg artykułu pod materiałem wideo
Ważne: nie ma jednej, uniwersalnej zasady, która mówi o tym, czy i ile klient płaci, jeśli dojdzie do szkody. Jest kilka opcji:
- Podpisujesz umowę, która mówi, że samochód jest ubezpieczony w zakresie OC i AC, ale w razie szkody masz zapłacić udział własny; to z reguły nieduże albo umiarkowane kwoty rzędu 500-2000 zł; jeśli zamierzasz kupić samochód, na pewno możesz ponieść taki koszt, na pewno ta kwota cię nie zrujnuje, ale świadomość, że ewentualnie musisz tyle zapłacić, jest zachętą do ostrożnej jazdy. W takim wypadku, jeśli uszkodzisz samochód, maksymalny koszt, jaki musisz ponieść, to udział własny.
- Podpisujesz umowę, która nie mówi o udziale własnym, ale zawiera informacje o tym, że samochód jest ubezpieczony w zakresie autocasco i OC. W takim wypadku warto dopytać, "co ci grozi w mało prawdopodobnej sytuacji uszkodzenia samochodu" (wiadomo, że to wcale nie jest aż tak mało prawdopodobne). Domyślnie można przyjąć, że skoro w umowie nie ma nic o udziale własnym, a jest informacja o autocasco, właściciel auta bierze szkody na siebie — uruchamia polisę, a jego warsztat... zarabia na naprawie. Tak właśnie zazwyczaj jest, niemniej brak czytelnej informacji może być źródłem potencjalnych sporów; niemal zawsze tak jest, gdy okaże się, że jednak samochód, wbrew zapewnieniom wynikającym z umowy, nie był ubezpieczony. To się zdarza!
- Dostajesz do podpisu umowę, która wprost mówi, że odpowiadasz za wszystkie szkody; sprawa jest jasna, choć w praktyce, gdy już dojdzie do szkody, zdarza się i tak, że jednak właściciel auta jest gotów uruchomić swoje autocasco. Niemniej w takim wypadku zdecydowanie odradzamy kierowanie autem — zdecydowanie lepiej jest odwiedzić inny salon, w którym nasza odpowiedzialność podczas jazdy próbnej jest w jakiś sposób ograniczona.
Nie było żadnej umowy — czy klient płaci za szkody podczas jazdy próbnej?
Bardzo często jednak nie ma żadnej umowy — tak dzieje się zazwyczaj, gdy wybieramy się na jazdę próbną w komisie z używanymi samochodami albo kupujemy samochód od osoby prywatnej i zdecydujemy się na jazdę próbną. W takiej sytuacji domyślnie kierowca, który korzysta z uprzejmości sprzedawcy udostępniającego mu samochód, odpowiada w pełni za spowodowane szkody. Obowiązuje zasada: "zepsujesz — kupujesz". Oznacza to w praktyce, że przy drobnych szkodach płacisz za naprawę, a przy dużych twój dług jest równy cenie wywoławczej samochodu.
Jedziesz na jazdę próbną? Upewnij się, czy samochód ma ważne OC!
O ile w przypadku nowych samochodów, które mają na sobie tablice rejestracyjne, ryzyko, że samochód nie jest ubezpieczony w zakresie OC, jest znikome, o tyle w przypadku samochodów stojących w komisach jest ono wysokie, zwłaszcza jeśli samochody nie są zarejestrowane — wówczas domyślnie można przyjąć, że auto nie ma OC. Oznacza to w praktyce, że jeśli spowodujemy szkodę, w wyniku której ktoś inny poniesie straty, ofiara dostanie odszkodowanie wypłacone przez Ubezpieczeniowy Fundusz Gwarancyjny, a potem UFG poprosi o zwrot wypłaconych środków.
W sytuacji, gdy kierowca nieubezpieczonego samochodu, którym spowodował szkodę, nie jest jednocześnie właścicielem tego samochodu, zarówno właściciel, jak i kierowca odpowiadają przed UFG solidarnie. Solidarnie to nie znaczy "po pół".
Fundusz może dochodzić równocześnie swoich roszczeń od właściciela auta i od kierowcy oraz zaprzestać ich dochodzenia z chwilą uzyskania środków od jednej z tych osób; może też skierować swoje roszczenia albo do właściciela samochodu, albo do kierowcy, według swojego uznania.
Jedziesz na jazdę próbną? Musisz być trzeźwy.
Ważna rzecz na koniec: żadne ubezpieczenie i żadne zastrzeżenie o wkładzie własnym nie chroni kierowcy, który spowodował szkodę, jeśli kierowca ten jest pod wpływem alkoholu lub podobnie działających środków. Gdy pijany kierowca spowoduje szkodę samochodem podczas jazdy próbnej, nie ma litości — pokrywa wszelkie koszty w 100 procentach.